Αλκοολούχα ποτά: Στην εφορία πάνω από το μισό της τιμής μιας φιάλης
Στο 55% της τελικής τιμής φτάνουν ΕΦΚ και ΦΠΑ – Μείωση του ΕΦΚ σε βάθος τριετίας ζητά ο ΣΕΑΟΠ
Πάνω από το 55% της τελικής τιμής μιας τυπικής φιάλης αλκοολούχου ποτού στην Ελλάδα αντιστοιχεί σε Ειδικό Φόρο Κατανάλωσης και ΦΠΑ, με τη φορολογική επιβάρυνση να έχει πλέον εξελιχθεί σε έναν από τους σημαντικότερους παράγοντες διαμόρφωσης των τιμών στην αγορά.
Τα στοιχεία που παρουσιάζει ο Σύνδεσμος Ελληνικών Αποσταγμάτων και Οινοπνευματωδών Ποτών (ΣΕΑΟΠ) δείχνουν ότι η Ελλάδα διαθέτει τον υψηλότερο ΕΦΚ αλκοολούχων ποτών στην Ευρωπαϊκή Ένωση σε όρους αγοραστικής δύναμης, ενώ σε απόλυτες τιμές ο φόρος βρίσκεται κατά 32% πάνω από τον μέσο όρο της ΕΕ.
Η μεγάλη απόσταση από ανταγωνιστικές τουριστικές αγορές αποτελεί ένα από τα σημεία στα οποία εστιάζει ο κλάδος. Σε σύγκριση με χώρες που προσφέρουν αντίστοιχο τουριστικό προϊόν, ο ελληνικός ΕΦΚ είναι κατά 1.188 ευρώ υψηλότερος από της Μάλτας και κατά 649 ευρώ από της Γαλλίας, ενώ η διαφορά ξεπερνά τα 1.500 ευρώ σε σχέση με Ιταλία, Ισπανία, Κροατία και Κύπρο.
Για τον ΣΕΑΟΠ, η συγκεκριμένη φορολογική απόσταση δεν αφορά μόνο τους παραγωγούς και τις επιχειρήσεις εμπορίας ποτών. Μεταφέρεται στην τελική τιμή και, κατ’ επέκταση, επηρεάζει την εστίαση, τα ξενοδοχεία και συνολικά το ελληνικό τουριστικό προϊόν.
Φόροι στο 55% της τιμής
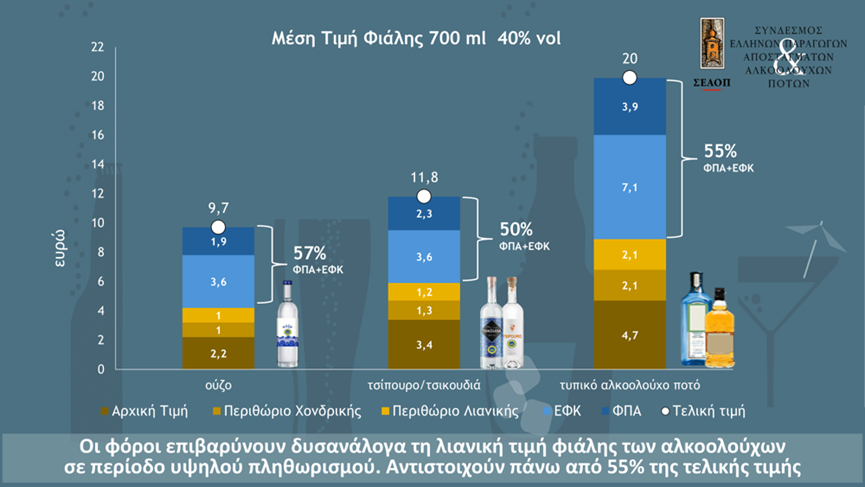
Η εικόνα γίνεται ακόμη πιο χαρακτηριστική εάν εξεταστεί η σύνθεση της τελικής τιμής. Μετά τις διαδοχικές αυξήσεις των προηγούμενων ετών, ο ΕΦΚ αντιστοιχεί περίπου στο ένα τρίτο της τελικής τιμής των αλκοολούχων ποτών. Όταν προστεθεί και ο ΦΠΑ, η συνολική φορολογική επιβάρυνση φτάνει περίπου στο 55%.
Υπάρχουν μάλιστα διαφοροποιήσεις ανά κατηγορία προϊόντος. Στο τσίπουρο και την τσικουδιά η συμμετοχή των φόρων στην τελική τιμή υπολογίζεται περίπου στο 50%, ενώ στο ούζο ανεβαίνει στο 57%. Ο κλάδος συνδέει την υψηλή φορολογία και με την ενίσχυση του παράνομου εμπορίου, καθώς οι μεγάλες διαφορές των τιμών σε σχέση με γειτονικές χώρες δημιουργούν κίνητρο για διακίνηση προϊόντων εκτός της νόμιμης και ελεγχόμενης αγοράς.
Από το +8% στο +54%
Ενδεικτική της μεταβολής που έχει συντελεστεί είναι και η εξέλιξη των ελληνικών τιμών σε σχέση με την υπόλοιπη Ευρώπη. Το 2009 οι τιμές των αλκοολούχων ποτών στην Ελλάδα ήταν κατά 8% υψηλότερες από τον μέσο όρο της Ευρωπαϊκής Ένωσης. Το 2025, σύμφωνα με τα στοιχεία που επικαλείται ο ΣΕΑΟΠ, η απόσταση είχε εκτιναχθεί στο 54%, φέρνοντας την Ελλάδα στην τρίτη υψηλότερη θέση μεταξύ των 27 κρατών-μελών.
Η εξέλιξη αποδίδεται σε σημαντικό βαθμό στις διαδοχικές αυξήσεις του ΕΦΚ και του ΦΠΑ, οι οποίες επιβάρυναν σταδιακά την τελική τιμή των προϊόντων.
Η υψηλή τιμή, σύμφωνα με τον Σύνδεσμο, μετατρέπεται παράλληλα σε ανταγωνιστικό μειονέκτημα για τον ελληνικό τουρισμό, καθώς χώρες με τις οποίες η Ελλάδα ανταγωνίζεται άμεσα για την προσέλκυση επισκεπτών εφαρμόζουν αισθητά χαμηλότερη φορολογία στα αλκοολούχα ποτά.
Μείωση του ΕΦΚ σε τρία χρόνια
Απέναντι σε αυτή την εικόνα, ο ΣΕΑΟΠ προτείνει σταδιακή προσαρμογή του Ειδικού Φόρου Κατανάλωσης στον ευρωπαϊκό μέσο όρο μέσα σε μία τριετία. Συγκεκριμένα, εισηγείται ο ΕΦΚ να υποχωρήσει στα 1.930 ευρώ ανά 100 λίτρα αιθυλικής αλκοόλης, επίπεδο που αντιστοιχεί στον μέσο όρο της Ευρωπαϊκής Ένωσης.
Σύμφωνα με τη μελέτη του ΙΟΒΕ «Ο κλάδος αποσταγμάτων στην Ελλάδα: Συμβολή στην οικονομία και προοπτικές», την οποία επικαλείται ο Σύνδεσμος, η συγκεκριμένη παρέμβαση εκτιμάται ότι μπορεί να είναι δημοσιονομικά ουδέτερη ή ακόμη και θετική.
Μια σταδιακή αποκλιμάκωση του ΕΦΚ εκτιμάται ότι θα ενισχύσει την κατανάλωση νόμιμων, ελεγχόμενων και ασφαλών αποσταγμάτων, περιορίζοντας παράλληλα τα κίνητρα για παράνομη διακίνηση.
Έως 13,6% χαμηλότερη τιμή στη φιάλη
Η προτεινόμενη φορολογική προσαρμογή θα μπορούσε, σύμφωνα με τα στοιχεία του κλάδου, να οδηγήσει σε μείωση κατά 13,6% της λιανικής τιμής μιας τυπικής φιάλης ποτού. Παράλληλα, ο ΣΕΑΟΠ εκτιμά ότι θα δημιουργηθούν καλύτερες συνθήκες για την εγχώρια παραγωγή και τη βιωσιμότητα των επιχειρήσεων του κλάδου, με θετικές επιπτώσεις στην απασχόληση τόσο σε εθνικό όσο και σε περιφερειακό επίπεδο.
Ιδιαίτερη σημασία αποδίδεται και στην εστίαση και τη φιλοξενία. Η προσέγγιση του ελληνικού φορολογικού πλαισίου προς εκείνο χωρών με παρόμοιο τουριστικό προϊόν εκτιμάται ότι θα ενισχύσει την ανθεκτικότητα των επιχειρήσεων HORECA, περιορίζοντας ένα κόστος που τελικά μεταφέρεται στον καταναλωτή.
Το βασικό αίτημα του κλάδου είναι, επομένως, η σταδιακή αποκλιμάκωση της φορολογίας να αντιμετωπιστεί όχι μόνο ως μέτρο για την αγορά των αλκοολούχων ποτών, αλλά ως παρέμβαση που συνδέεται με την εγχώρια παραγωγή, τον τουρισμό, την εστίαση, την απασχόληση και την αντιμετώπιση του παράνομου εμπορίου.